Dans le cadre d’un investissement locatif, certains logements peuvent relever du régime du Déficit Foncier. Ce dispositif permet de rénover un bien ancien destiné à la location nue, tout en déduisant les charges et travaux éligibles des revenus fonciers, avec une imputation possible sur le revenu global dans la limite légale. Investir en Déficit Foncier permet ainsi d’associer acquisition immobilière, travaux de restauration et cadre fiscal spécifique.
Le régime du Déficit Foncier
Le régime du Déficit Foncier à Toulouse concerne les biens anciens à usage d’habitation, destinés à la location nue. Il permet de déduire les charges et travaux éligibles des revenus fonciers. Lorsque le montant des charges et travaux dépasse les revenus fonciers, une partie du déficit peut être imputée sur le revenu global, dans la limite de 10 700 €. L’investissement peut être réalisé en détention directe ou via une SCI soumise à l’impôt sur le revenu, en optant pour le régime réel.
À qui s’adresse ce dispositif ?
Le Déficit Foncier s’adresse principalement aux investisseurs percevant des revenus fonciers imposables substantiels. L’intérêt du dispositif dépend de la situation fiscale de chaque acquéreur, du montant de ses revenus fonciers et du volume de travaux éligibles réalisés.
Comment fonctionne l’avantage fiscal ?
L’avantage fiscal repose sur une réduction d’assiette. Les travaux éligibles et les intérêts d’emprunt peuvent être imputés sur les revenus fonciers. Une imputation sur le revenu global est ensuite possible, dans la limite de 10 700 €. L’excédent éventuel est reportable uniquement sur les revenus fonciers des 10 années suivantes. Le régime du Déficit Foncier n’est pas soumis au plafonnement global des niches fiscales. L’impact fiscal intervient l’année du décaissement des fonds. Selon la fiche dispositif, l’avantage fiscal peut atteindre jusqu’à 62,2 % des dépenses éligibles, correspondant à une tranche marginale d’imposition de 45 % et 17,2 % de prélèvements sociaux.
Exemple de fonctionnement
Pour illustrer le mécanisme, prenons l’exemple d’un investissement dans un T2 d’un montant total de 260 000 €.
Dans cet exemple, le prix se répartit entre :
- Montant des travaux de 195 000 €, répartie sur 3 ans
- Soit 65 000 € de travaux par an
- Montant du foncier de 65 000 €
Exemple :
Investisseur avec revenus fonciers
Dans le cas présenté, l’investisseur perçoit 20 000 € de revenus fonciers. Ses autres revenus s’élèvent à 130 000 € et sa tranche marginale d’imposition est de 41 %. Avec 65 000 € de travaux répartis chaque année pendant 3 ans, les travaux éligibles viennent d’abord s’imputer sur les revenus fonciers. Une partie du déficit peut ensuite être imputée sur le revenu global, dans la limite de 10 700 €. L’excédent éventuel est reportable sur les revenus fonciers des 10 années suivantes.
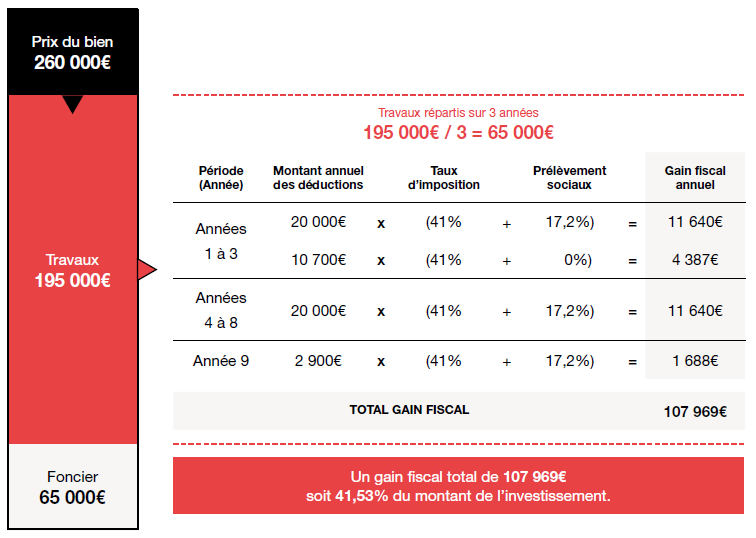
Cet exemple montre que l’impact fiscal du Déficit Foncier dépend notamment du montant des revenus fonciers, du niveau de travaux éligibles et de la situation fiscale de l’investisseur.
Cet exemple est donné à titre indicatif. Chaque opération doit faire l’objet d’une étude personnalisée afin de vérifier les conditions applicables au bien, au montage et à la situation de l’acquéreur.
Les conditions à retenir
Pour bénéficier du régime du Déficit Foncier, plusieurs conditions doivent être respectées :
- Un bien ancien à usage d’habitation : le dispositif concerne les biens anciens destinés à l’habitation
- Une location nue : le logement doit être destiné à la location nue
- Un engagement de location de 3 ans : l’acquéreur s’engage à louer le bien pendant une durée de 3 ans
- Aucun plafond de loyers ou de ressources : dans le cadre du Déficit Foncier seul, aucun plafond de loyers ou de ressources n’est prévu
- Une location familiale possible : la location à un ascendant ou à un descendant est possible
- Pas d’obligation d’usage en résidence principale : l’usage en résidence principale du locataire n’est pas obligatoire
- Une durée de conservation de 3 ans : l’acquéreur doit conserver le bien pendant 3 ans
Avantages clés
Déduction des charges et travaux éligibles
Hors plafonnement des niches fiscales
Imputation sur le revenu global jusqu’à 10 700 € / an
Impact fiscal au décaissement
Report du déficit sur 10 ans
Déficit Foncier
Vous souhaitez en savoir plus ?
Obtenez des informations claires et personnalisées sur le rendement, la fiscalité et la valorisation de votre patrimoine.
Nos experts sont à votre écoute pour vous accompagner à chaque étape.
Vous avez des questions ?
À quel profil d’investisseur s’adresse le mécanisme du Déficit Foncier à la Caserne Vion ?
Ce dispositif est idéal pour les propriétaires immobiliers qui perçoivent déjà des revenus fonciers fortement imposés (soumis à leur Tranche Marginale d’Imposition + 17,2 % de prélèvements sociaux).
Que se passe-t-il si la quote-part des travaux de la Caserne Vion dépasse mes revenus fonciers de l’année ?
C’est toute la puissance du dispositif : l’excédent de déficit non consommé n’est pas perdu. Après imputation automatique de 10 700 € sur votre revenu global, le reliquat est reportable et déductible de vos futurs revenus fonciers pendant les 10 années suivantes. Vous lissez ainsi votre avantage fiscal sur le long terme.
Pourquoi demander une simulation avant d’investir ?
Une simulation permet d’estimer l’impact fiscal potentiel, l’effort d’épargne, le rendement et l’adéquation du projet avec le profil de l’investisseur. N’hésitez pas à contacter un de nos conseillers immobiliers.